
 Shrani za kasnejše branje.
Evropsko gospodarstvo v leto 2026 vstopa z nizko, a stabilno rastjo ob umirjanju inflacije in stabilnem trgu dela. Prvi znaki okrevanja v industriji so prisotni že od začetka 2025, vendar stroškovni in geopolitični pritiski ohranjajo visoko negotovost.
Darja Močnik
Evropsko gospodarstvo je v leto 2026 vstopilo relativno podobno, kot je končalo leto 2025. BDP se je v zadnjem četrtletju 2025 povečal za 0,3 %, kar potrjuje scenarij povprečne rasti, ki je na dolgi rok skladna s potencialno rastjo. Na letni ravni je bil BDP v območju evra višji za 1,3 %, v EU-27 pa za 1,5 %. Januarja 2026 se je harmonizirana stopnja inflacije v območju evra znižala na 1,7 %. Prispevek energentov je ostal dezinflacijski (-4,0 %), medtem ko je osnovna inflacija znašala okoli 2,2 %.
Gospodarsko rast v zadnjem četrtletju 2025 je pretežno poganjal storitveni sektor, zlasti prostočasne dejavnosti (turizem, rekreacija) in informacijsko-komunikacijske dejavnosti, medtem ko je bil prispevek neto izvoza šibkejši in zaznamovan z negotovostjo glede trgovinske politike. Glavni motor rasti tako ostaja domače povpraševanje. Španija je med večjimi gospodarstvi v 4. četrtletju ohranila najvišjo rast (četrtletna rast +0,8 % in letna 2,6 %). Visoka je bila tudi na Portugalskem (četrtletna +0,8 % in letna 1,9 %). Četrtletna rast je bila sorazmerno visoka še na Nizozemskem (+0,5 %), v Nemčiji in Italiji (+0,3 %) ter v Franciji (+0,2 %) pa je ostala sorazmerno nizka. V regiji Srednje in Vzhodne Evrope je izstopala Poljska (1,0 %), med manjšimi državami pa Litva (1,7 %). Na področju inflacije so se ohranile izrazite meddržavne razlike: od zgolj 0,4-odstotne letne inflacije v Franciji do 2,4-odstotne v Španiji in 2,1-odstotne v Nemčiji.
Evropski trg dela ostaja odporen na izzive v industriji. Brezposelnost se ohranja na zgodovinsko nizkih ravneh (januarja 2026 pri 6,2 % v območju evra in 5,8 % v EU). Skupaj z nadaljnjo rastjo zaposlenosti to podpira realne dohodke in agregatno potrošnjo, čeprav se povpraševanje po delovni sili postopno ohlaja. Podjetja zaradi strukturnega pomanjkanja usposobljene delovne sile zadržujejo ključne kadre, kar pa kratkoročno negativno vpliva na produktivnost.
Poslovna klima se je januarja dodatno izboljšala. Kazalnik gospodarske klime se je v EU-27 povzpel na 99,2 točke, izboljšala so se tudi pričakovanja glede zaposlovanja. ECB poudarja, da nizka brezposelnost, razmeroma zdrave bilance zasebnega sektorja in postopno izboljševanje finančnih pogojev še vedno podpirajo osnovni scenarij postopnega okrevanja. Investicijska aktivnost ostaja selektivna; zadržana je zlasti v panogah, izpostavljenih mednarodni menjavi in cenovni konkurenci.
Pomemben signal izboljšanja prihaja iz proizvodnje. Februarski indeks nabavnih menedžerjev (PMI) kaže, da se težišče rasti postopno premika s storitev k predelovalnim dejavnostim. Proizvodni PMI v območju evra se je povzpel na 50,8 točke, kar pomeni prehod iz območja krčenja v območje rasti. Tako je bila zabeležena najvišja vrednost v zadnjih 44 mesecih. Posebej spodbudna je močna krepitev optimizma v Nemčiji. To je ključno, saj so bile predelovalne dejavnosti v zadnjih letih ena glavnih zavor evropske rasti, zlasti v Nemčiji in delih Srednje Evrope, preobrat v naročilih pa je nujen predpogoj za trdnejši investicijski cikel. Kljub temu so se stroški inputov februarja znova zvišali, deloma zaradi plačnih pritiskov (izrazito v Nemčiji), kar bi lahko upočasnilo umirjanje storitvene inflacije in ohladilo zaposlovanje. V to kompleksno makroekonomsko sliko dodatna tveganja vnaša konflikt na Bližnjem vzhodu, predvsem prek učinka na ceno energentov, še posebej zemeljskega plina in naftnih derivatov, medtem ko fizična preskrbljenost ni ogrožena. Regija predstavlja ključno vozlišče za del globalnih tokov nafte in utekočinjenega plina, vendar so ti namenjeni pretežno azijskim kupcem. Neposreden vpliv teh geopolitičnih napetosti na evropsko inflacijo je za zdaj omejen, vendar je prihodnji razplet situacije zelo pomemben, še posebej glede prihodnje dinamike proizvodnje plina LNG v družbi Qatar Energy, ki predstavlja 20 % celotnega LNG.

5 ključnih podatkov za Slovenijo
+7,4 % (jan. 26/jan. 25) – poraba električne energije
Poraba električne energije v Sloveniji je bila v januarju 2026 medletno večja za 7,4 %. Precej je poskočil gospodinjski odjem električne energije (+14 %), kar pripisujemo hladnejšemu januarskemu vremenu ter posledično večji porabi električne energije za ogrevanje s toplotnimi črpalkami. Med poslovnimi subjekti je bila poraba medletno višja za 3,5 %, v predelovalnih dejavnostih pa so medletno porabili za 0,2 % manj električne energije. Skupna proizvodnja električne energije v Sloveniji je bila v januarju 2026 medletno nižja za 3,5 %. K temu je prispeval padec proizvodnje iz hidroelektrarn (za tretjino) in proizvodnje električne energije v sončnih elektrarnah (za desetino manj).
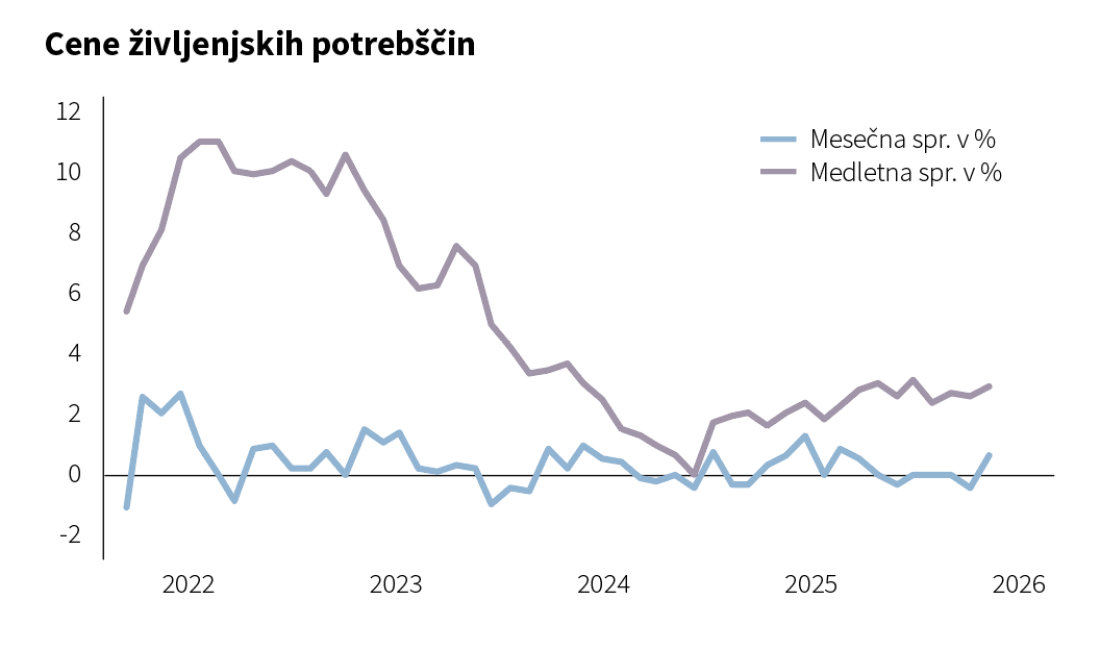
+2,8 % (jan. 2026/jan. 2025) – cene življenjskih potrebščin
Cene življenjskih potrebščin v Sloveniji so v februarju 2026 v povprečju glede na predhodni mesec porasle za 0,6 %. Na letni ravni (feb. 2026/feb. 2025) je februarska rast cen dosegla 2,9 %, kar je najvišja rast cen v zadnjih štirih mesecih. K pospešeni rasti cen na letni ravni je prispevala hitrejša rast cen v skupini stanovanja, vode, električne energije, plina in drugega goriva (za desetino), kar pripisujemo višjim cenam električne energije zaradi učinka lanskoletne nizke osnove (februar 2025 je bil zadnji mesec z regulacijo cen) in kasnejši deregulaciji cen. Prav tako se je pospešila rast cen zavarovalnih in finančnih storitev (+6,4 %). Zvišanje inflacije je ublažila nižja rast cen v skupini rekreacija, šport in kultura (za pol odstotka) ter hrane in brezalkoholnih pijač (+3,6 %). Rast cen zadnje je bila najnižja po marcu 2025.
-1,8 % (2025/2024) – industrijska proizvodnja
Industrijska proizvodnja v predelovalni dejavnosti v Sloveniji je bila v letu 2025 nižja za 1,5 % v primerjavi z letom 2024 in je bila s tem najnižja v zadnjih štirih letih. Sicer pa je skupna vrednost industrijske proizvodnje v letu 2025 v Sloveniji upadla za 1,8 %. To predstavlja že tretji zaporedni letni padec industrijske proizvodnje (2024: -1,2 %; 2023: -5 %). Po oddelkih je razvidno, da je bila leta 2025 visoka rast prisotna v drugih raznovrstnih predelovalnih dejavnostih (+13 %), popravilu in montaži strojev (+8 %) in živilski industriji (+7 %). S padci so se soočali v proizvodnji usnja (za četrtino manj), proizvodnji drugih vozil in plovil ter motornih vozil (oboje za desetino), proizvodnji pijač (-8,5 %), proizvodnji oblačil (-8 %) in tiskarstvu (-7,4 %).
+1,6 % (2025/2024) – sprememba realnih prihodkov
V tržnih storitvenih dejavnostih je obseg prodaje v 2025 porasel podobno kot v trgovini (realno +1,8 %), in sicer za 1,7 % v primerjavi z letom 2024. V IKT dejavnosti je prišlo do 3,5-odstotne rasti obsega prodaje, predvsem na račun povečanega obsega prodaje na oddelku računalniškega programiranja (+6,8 %), ki se je po padcu v 1. polovici leta okrepila v 2. polovici leta (za šestino). V strokovnih storitvah je bila prisotna 5-odstotna rast obsega prodaje, ki se je opazneje okrepila v drugi polovici leta, na kar je vplival večji obseg opravljenih storitev arhitekturnega in tehničnega projektiranja (+8,5 %). To je bilo povezano s tekočo in predvsem prihodnjo aktivnostjo v gradbeništvu.
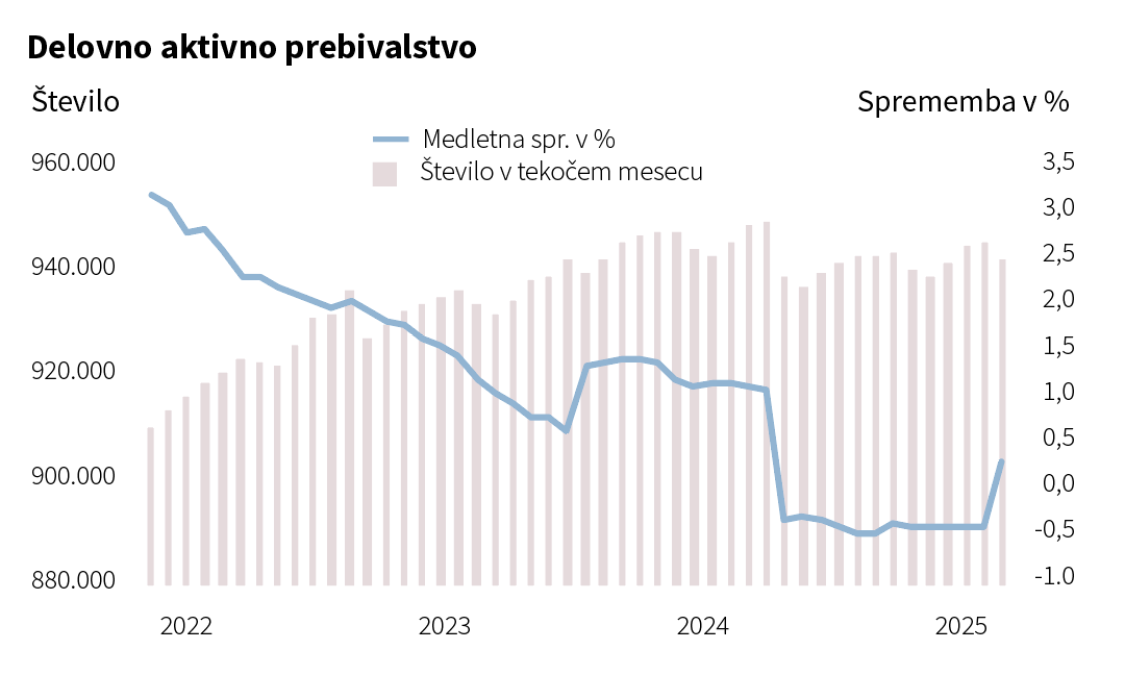
-0,3 % (2025/2024) – število delovno aktivnih oseb
V letu 2025 je bilo število delovno aktivnih oseb glede na leto 2024 v povprečju nižje za 0,3 % oz. za 3 tisoč oseb. Najbolj je upadlo število delovno aktivnih v industriji (-4 tisoč oseb), drugih poslovnih storitvah (-1,3 tisoč oseb), gradbeništvu in trgovini (oboje tisoč manj) in kmetijstvu (800 oseb manj), kjer lahko spremljamo padce zadnjih pet let. Padec v industriji je izviral iz manjšega števila delovno aktivnih v proizvodnji kovinskih izdelkov (-2,3 tisoč oseb), kjer je prišlo do največjega padca števila zaposlenih po letu 2009. Padec števila zaposlenih v industriji je ublažila rast v farmaciji (+1,2 tisoč oseb), ki je bila zgodovinsko najvišja. Najbolj je poraslo število delovno aktivnih v storitvah, kjer je država pretežen zaposlovalec (+4,5 tisoč oseb), pri čemer je bila decembrska rast na zgodovinsko visoki ravni (+6 tisoč oseb). Zmerna rast števila delovno aktivnih je bila zabeležena še v ne menjalnih storitvah (+400 oseb) ter v prometu in skladiščenju (+350 oseb).
*Upoštevani statistični podatki, znani do 4. 3. 2026