
 Shrani za kasnejše branje.
Glede na simulacije, ki jih je izvedel inštitut ifw iz Kiela, bi se lahko EU soočila z med 0,2 % in 0,8 % nižjo rastjo BDP, odvisno od tega, ali bodo uvedeni povračilni ukrepi na uvoz blaga iz ZDA. Ta vpliv je relativno omejen v primerjavi z drugimi nedavnimi pretresi, kot sta epidemija covida-19 (-5,6 %) ali nedavna energetska kriza (-2,4 %). Delno znižanje carinskih stopenj lahko ublaži ta vpliv.
Darja Močnik, GZS, Analitika
Trumpova administracija je 2. aprila 2025 napovedala obsežno povečanje tarif na uvoz blaga iz praktično vseh držav, vključno z Evropsko unijo, ki je del enotne carinske unije. Ta obsežen paket carin vključuje osnovno, 10-odstotno carino na celoten uvoz v ZDA (veljavno od 5. aprila) z dodatnimi tarifami, specifičnimi za posamezne države, izračunanimi na podlagi bilateralnih trgovinskih bilanc. Za EU je to na začetku pomenilo 20-odstotno carinsko stopnjo na večino izdelkov, ki naj bi začela veljati 9. aprila 2025, a je bila kasneje znižana na osnovno 10 %. Z 12. marcem pa so že bile uvedene 25-odstotne carine na jeklo in aluminij.
Od 3. aprila 2025 je uveljavljena splošna 25 % carinska stopnja na uvoz avtomobilov. 3. maja 2025 je bila uvedena še 25 % carinska stopnja na uvoz avtomobilskih delov, z nekaj izjemami. Trump je podpisal razglas za zaščito nacionalne varnosti s spodbujanjem domače proizvodnje avtomobilov in zmanjšanjem ameriške odvisnosti od uvoza tujih avtomobilov in njihovih delov. Razglas spreminja carinske stopnje na avtomobile in avtomobilske dele ter ponuja del izjem za avtomobilske dele uporabljene v vozilih, sestavljenih v ZDA.
Devetega aprila 2025 je predsednik Trump napovedal 90-dnevni premor (do 9. julija) do polne uvedbe t.i. recipročnih carinskih stopenj, razen za Kitajsko. 25-odstotne tarife na jeklo, aluminij in avtomobile ostajajo v veljavi. Ta premor je namenjen omogočanju pogajanj s trgovinskimi partnerji, hkrati pa ohranja pritisk, zlasti na Kitajsko, na uvoz katere blaga je trenutno v veljavi efektivna 124-odstotna carinska stopnja, ki je tako šestkrat višja od tiste v začetku drugega Trumpovega mandata. Prav tako od 2. maja ne velja več de minimis izjema za uvoz blaga iz Kitajske, kar predstavlja izziv predvsem za Shein in Temu. EU se je sprva odločila, da uveljavi selektiven dvig carinskih stopenj na del izdelkov iz ZDA (te carine naj bi bile odziv na obstoječo uvedbo carinskih stopenj na jeklo in aluminij s strani ZDA), a zaradi želje po pogajanjih (90 dni) ni bil uveden dvig carinskih stopenj, odložen je bil najmanj do 9. julija 2025.
Bela hiša je 11. aprila 2025 izdala predsedniški memorandum, ki pojasnjuje seznam izdelkov, ki vsebujejo polprevodnike, vključno s pametnimi telefoni in drugo potrošniško elektroniko, za katere ne bodo veljale carinske stopnje, povezane z izvršnim odlokom z dne 2. aprila. Objavili so omejen seznam izvzetega blaga, ki vključuje farmacevtske izdelke, polprevodnike, les in nekatere minerale. Te izjeme ustvarjajo znatne razlike v efektivnih tarifnih stopnjah med trgovinskimi partnericami, kar ponazarja, kako enotna tarifna stopnja EU prikriva zelo različne vplive na ravni držav članic, odvisno od trgovinske strukture posamezne države članice z ZDA.

Foto: Depositphotos
5 ključnih podatkov za Slovenijo
+1,8 % (I-II 2025/I-II 2024) – izvoz blaga
Tekoči račun plačilne bilance v Sloveniji je bil v prvih dveh mesecih 2025 v presežku (207 mio EUR), kar predstavlja nekolikšno poslabšanje glede na enako obdobje preteklega leta (368 mio EUR). Izvoz blaga se je v prvih dveh mesecih letos medletno povečal za 1,8 % po podatkih Banke Slovenije, uvoz blaga pa za 2,4 %. Presežek v blagovni menjavi se je medletno prepolovil in dosegel 35 mio EUR, k čemer je prispevala hitrejša rast uvoza blaga. K 8-odstotni medletni rasti uvoza storitev v prvih dveh mesecih letos je prispevala dvopetinska rast uvoza transportnih storitev. Izvoz storitev se je v tem obdobju povečal za 2,5 %.
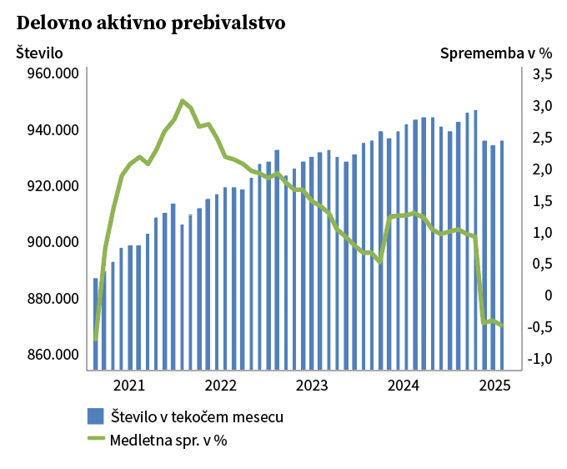
-0,3 % (I-II 2025/I-II 2024) – delovno aktivno prebivalstvo
V februarju je bilo v Sloveniji približno 938,5 tisoč delovno aktivnih oseb, kar glede na predhodni mesec predstavlja povečanje za 2 tisoč oseb. Glede na enako obdobje leta 2024 je bilo število delovnih mest nižje za 3 tisoč, od tega najbolj v predelovalni dejavnosti (za 3,8 tisoč oseb manj). V slednji je bilo število delovno aktivnih (208 tisoč) najmanjše po januarju 2022, kar je posledica šibkosti industrijske proizvodnje, pomanjkanja novih naročil in konkurenčnega pritiska azijskih proizvajalcev. Znižanje delovno aktivnega prebivalstva je bilo prisotno še v drugih raznovrstnih dejavnostih (predvsem zaposlitvenih dejavnostih, za 1.600 oseb in v gradbeništvu, za 1.100 oseb). Visoka rast števila delovno aktivnih se je nadaljevala v socialnem varstvu in izobraževanju (oboje +1,4 tisoč oseb), zdravstvu (1000 tisoč oseb več) ter skladiščenju (900 oseb več).
-2,6 odstotne točke (april 2025) – poslovna klima v Sloveniji
Gospodarska klima se je aprila v Sloveniji na mesečni ravni znižala, in sicer za 0,8 o. t. glede na marec. Kljub temu je na trimesečni ravni ostala nespremenjena, pri čemer je do padca zaupanja prišlo v trgovini na drobno (-5 o. t.), kjer je upadla ocena rasti prodaje v zadnjih 3 mesecih (-15 o. t.). V slednji so medtem porasla pričakovanja o prodaji v prihodnjih 3 mesecih in bila najvišje po avgustu 2022. Višje zaupanje je bilo prisotno v gradbeništvu (+2 o. t.), kjer je bilo najvišje v zadnjih 13 mesecih, k čemur je prispevala nekoliko višja ocena trenutnih naročil (+2,7 o. t.) in rasti zaposlovanja (+1,3 o. t.).
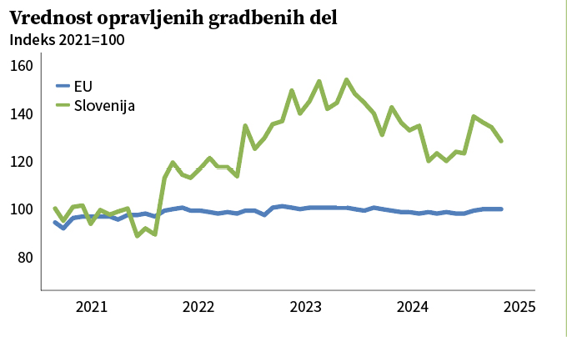
-4,3 % (I-II 2025/I-II 2024) – vrednost gradbenih del
Obseg opravljenih gradbenih del v Sloveniji je v februarju 2025 glede na predhodni mesec upadel za 4 %, kar predstavlja tretji zaporedni mesečni padec, ki je bil največji v zadnjih 8 mesecih. V prvih dveh mesecih leta 2025 je obseg opravljenih gradbenih del glede na enako obdobje preteklega leta še vedno ostal medletno nižji, in sicer za 4,3 %. K temu je prispeval četrtinski padec gradnje inženirskih objektov, medtem ko je porasel obseg opravljenih specializiranih gradbenih del (za desetino) in gradnja stavb (+4 %). Med državami članicami smo največje zmanjšanje gradbenih del letos beležili prav v Sloveniji, sledili sta Nemčija (-5,3 %) in Madžarska (-4,1 %).
-0,2 % (I-II 2025/I-II 2024) – industrijska proizvodnja
Skupna vrednost industrijske proizvodnje v Sloveniji je bila v februarju za 2,5 % nižja glede na januar, ko je ta porasla za pol odstotka glede na predhodni mesec. K temu je prispeval tako padec proizvodnje tako v rudarstvu kot v predelovalnih dejavnostih. Manj ugodna proizvodna gibanja potrjujejo še vedno šibke poslovne tendence v predelovalnih dejavnostih, na čelu s pesimistično oceno stanja naročil. Skupna vrednost industrijske proizvodnje je bila v prvih dveh mesecih letos medletno za 0,2 % nižja kot lani v istem obdobju. V predelovalnih dejavnostih (velik pomen te dejavnosti) se je znižala za 1,6 %, v rudarstvu za 5,7 %, medtem ko je bila v oskrbi z električno energijo, plinom in paro višja za 12,1 %.
* Upoštevani statistični podatki, znani do 6. 5. 2025
Finančni nasvet
Pokojninska reforma predvideva spremembe v dolžini upokojitvene starosti.
Mag. Štefan Belingar, GZS, Analitika
Izziv za poslovodstvo:
Slovensko podjetje sprašuje, kako se obravnava pokojninska in delovna doba zaposlenih pri upokojevanju.
Osnutek Zakona o spremembah in dopolnitvah zakona o pokojninskem in invalidskem zavarovanju (ZPIZ-2O) predvideva naslednje spremembe pri upokojitveni starosti:
- Obdobje za izračun pokojninske osnove se podaljša s 24 na 40 let z izločitvijo katerih koli petih (oziroma ene osmine), ne nujno zaporednih, najslabših let.
- Zakonska upokojitvena starost se zviša s 60 na 62 let ob dopolnitvi 40 let zavarovalne dobe ter s 65 na 67 let za tiste, ki v tej starosti nimajo dopolnjenih 40 let dobe.
Predlagan je postopen dvig od leta 2028 naprej, za tri mesece na leto do leta 2035.
Za pravilen izračun višine pokojnin oziroma obračun odmernega odstotka od pokojninske osnove je potrebno natančno razumeti in ločiti pokojninsko dobo od delovne dobe.
Pokojninska doba pomeni obdobje, v katerem je posameznik zavarovan za pokojninsko in invalidsko zavarovanje, ne glede na to, ali gre za redno ali honorarno delo. To obdobje se upošteva pri izračunu pravice do pokojnine, ki temelji na tem, koliko let je posameznik v tem sistemu plačeval prispevke. Pokojninska doba vključuje tudi obdobja, ko je posameznik prejemal nadomestila (npr. za čas brezposelnosti, bolniške) in obdobja, ko ni bil dejansko zaposlen, vendar je bilo plačevanje prispevkov zagotovljeno (npr. pri študentskem delu, avtorskem delu).
Delovna doba vključuje obdobje, v katerem je posameznik dejansko opravljal delo oziroma obdobje, ko je bil posameznik v (rednem) delovnem razmerju. To obdobje je upoštevano v okviru določanja drugih pravic, kot so dopust, dodatki k plači ali druge pravice, povezane z delovnim razmerjem (ki jih določa ZDR-1 in kolektivne pogodbe). Enako velja za podjetnika, ki opravlja t. i. »polni« s. p. (ne pa za tako imenovane normirane ali popoldanske s. p.).
Pokojninska doba je doba, ki predstavlja dobo za upokojitev in je specifično vezana na plačevanje pokojninskih prispevkov, delovna doba pa je obdobje, ko delavec dejansko opravlja delo, torej obdobje ko je bil v delovnem razmerju oziroma ko ima pogodbo o zaposlitvi.
Delovna doba se uporablja za določanje dodatka za delovno dobo pri plači, za izplačilo nagrad ipd. V času delovne dobe se nabirajo tudi leta, ki so upoštevana pri pokojninski dobi.
Pokojninska in delovna doba torej nista nujno enaki. V kolikor delavec nima pogodbe o zaposlitvi, mu delovna doba ne teče, lahko pa mu teče pokojninska doba, torej tudi v primeru, ko je delavec brezposeln (npr. ko prejema na Zavodu za zaposlovanje denarno nadomestilo za brezposelnost).
Zakon o pokojninskem in invalidskem zavarovanju (ZPIZ-2)
Foto: Depositphotos
Pravni nasvet
Bistveno je, ali delavec pravice do dopusta ni izkoristil iz razlogov, ki niso na strani delodajalca, a so bili vseeno nepredvideni in neodvisni od svobodne odločitve delavca o izkoristku.
Kristina Lopert, GZS, Pravna služba
164. člen Zakona o delovnih razmerjih1 določa, da je izjava, s katero bi se delavec odpovedal pravici do letnega dopusta, neveljavna. Neveljaven je tudi sporazum, s katerim bi se delavec in delodajalec dogovorila o denarnem nadomestilu za neizrabljeni letni dopust, razen ob prenehanju delovnega razmerja.
Stališče sodne prakse2 je, da sicer iz navedenega člena ZDR-1 ne izhaja, da je plačilo nadomestila delavcu za neizrabljen letni dopust ob prenehanju delovnega razmerja mo+++++++žno samo, če se delavec in delodajalec o tem dogovorita (skleneta sporazum) in da delodajalec v drugih primerih te obveznosti nima. Delodajalec je namreč dolžan plačati delavcu nadomestilo za neizrabljen dopust tedaj, ko delavec svoje pravice do plačanega letnega dopusta ni mogel izvršiti.
Sodišče ES je že v združenih zadevah C-350/06 in C-520/06 (Gerhard Schultz-Hoff in Stringer) prišlo do zaključka, da je delavec upravičen do plačila denarnega nadomestila, če ne more izvršiti pravice do letnega dopusta (v citirani zadevi zaradi bolniškega staleža).
Iz okoliščin, smiselno primerljivih v podobnih situacijah, izhaja, da moramo 164. člen ZDR-1 razlagati tako, da je delavec upravičen do nadomestila za neizrabljen letni dopust ob prenehanju delovnega razmerja, če ga do izteka pogodbe o zaposlitvi objektivno ni mogel izrabiti. Pri tem se zahteva, da delavec ni mogel predvideti vzroka, zaradi katerega ni mogel izrabiti letnega dopusta še pred prenehanjem delovnega razmerja. Iz namena pravice do letnega dopusta izhaja, da je nadomestilo za neizrabljen letni dopust zgolj izjema, ki jo je treba razlagati restriktivno. Za razlago, da je delavec ob prenehanju delovnega razmerja vedno upravičen do denarnega nadomestila za neizrabljen letni dopust, v naši zakonodaji namreč ni podlage, take razlage pa ne zahtevajo niti cilji in namen Direktive o delovnem času.3
Če delavec izrabe letnega dopusta ne zahteva, obstoj nepredvidljivega vzroka za to pa ni izkazan, in če na delodajalčevi strani ni razlogov za neizrabo, pravico do letnega dopusta (ali nadomestila) izgubi.45 Bistveno je, ali je imel delavec dejansko možnost izkoristiti svojo pravico do letnega dopusta, ali pa je to možnost izgubil zaradi nepredvidljivih dogodkov.6
V konkretnem primeru bo tako odgovor na vprašanje, ali je delodajalec dolžan plačati delavcu nadomestilo za neizkoriščen dopust, odvisno od okoliščin, zaradi katerih dopusta ni izkoristil. Pri tem je pomembno, če in kako je na samo možnost izkoristka vplival delodajalec. Primer iz sodne prakse: »Samo dejstvo, da je toženka za vsako leto tožniku letni dopust odmerila, še ne potrjuje nobenega dejstva v zvezi z njegovim koriščenjem. Toženka v postopku ni dokazala niti, da bi tožniku omogočila koriščenje letnega dopusta takrat, ko je zanj zaprosil, niti da bi ga vzpodbudila h koriščenju letnega dopusta.«
Izven tega okvira (kjer bi lahko govorili o delodajalčevi krivdi za neizkoriščen dopust) pa je pomembno, ali delavec pravice do dopusta ni izkoristil iz razloga objektivne nezmožnosti izkoristka – torej iz drugih razlogov, ki niso na strani delodajalca, a so vseeno nepredvideni in neodvisni od svobodne odločitve delavca o samem izkoristku. Če v takem primeru le-ta ni bil izvedljiv, je nezmožnost izkoristka opravičljiv razlog, ki je v posledici lahko podlaga za upravičenost delavca do prejema nadomestila.